

En busca de la verdad
En busca de la verdad
El indicador de JP Morgan trepó a las 609 unidades, impulsado por el endurecimiento de tasas en Estados Unidos, la menor compra de divisas del Banco Central y el frente político. Las acciones bancarias se desplomaron hasta 20% en Nueva York.
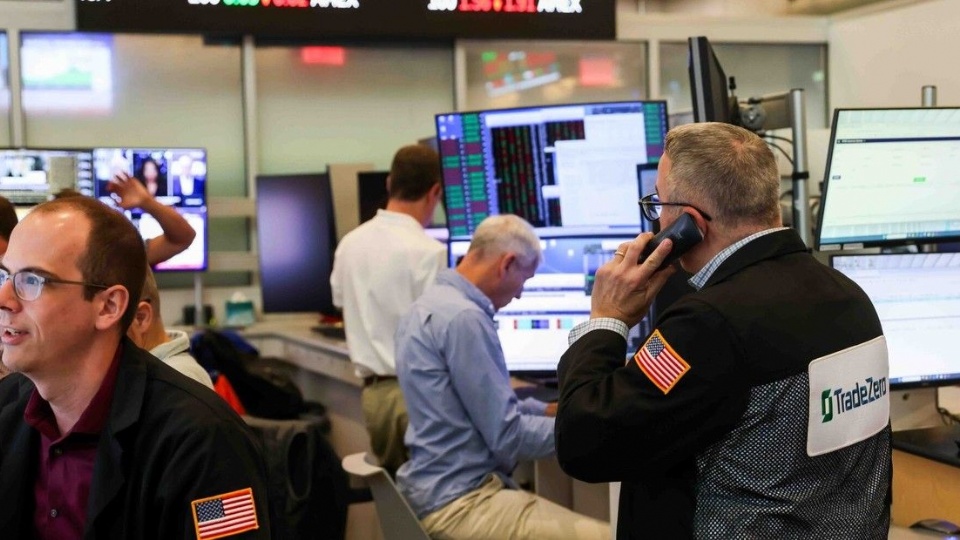
El mercado financiero argentino concluye este miércoles un mes signado por una severa corrección de precios y desarme de posiciones. Pese a un intento de estabilización en la apertura de la última rueda con leves alzas de hasta 0,6% en los bonos soberanos en dólares, el riesgo país medido por JP Morgan avanza a las 609 unidades, sellando un deterioro mensual cercano al 19% o 100 puntos básicos que borró de un plumazo toda la compresión de tasas acumulada en el año. En el segmento de renta variable, los activos sufrieron un castigo más pronunciado: las acciones argentinas que cotizan en Wall Street (ADR) mostraron caídas de hasta el 20% en el mes —lideradas por las entidades bancarias—, mientras que el S&P Merval de la Bolsa porteña resignó más del 9% en términos de moneda dura.
La desmejora del indicador soberano responde en gran medida al contexto global. El endurecimiento de las condiciones financieras externas desencadenó un clásico proceso de flight to quality (vuelo a la calidad), tras escalar los rendimientos de los bonos del Tesoro de los Estados Unidos a 30 años a sus niveles más altos desde 2002. Esta suba de tasas internacionales, combinada con retrocesos en materias primas energéticas y tensiones geopolíticas, forzó a los fondos globales a replegarse de las plazas emergentes y periféricas, dejando a los activos argentinos sin colchón de contención frente a las ventas masivas.
En el frente doméstico, las alarmas de los operadores se encendieron en torno a la dinámica del mercado de cambios oficial. Al atravesar un período estacional de menores liquidaciones agrícolas, la capacidad del Banco Central de la República Argentina (BCRA) para engrosar sus reservas netas mostró un freno evidente: pese a comprar US$ 70 millones en la anteúltima rueda, el saldo acumulado en septiembre alcanzó apenas US$ 330 millones, convirtiéndose en el registro mensual más bajo desde la puesta en marcha del esquema de compras en enero.
Este enfriamiento en la recomposición de divisas coincidió con un calendario exigente de vencimientos de deuda soberana y un clima político más trabado. Las crecientes dificultades de la administración oficialista para articular mayorías estables en el Congreso y blindar sus reformas estructurales, sumadas a indicadores de estancamiento en el consumo masivo, aceleraron la toma de ganancias de inversores institucionales, empujando a los fondos hacia coberturas más conservadoras a la espera de definiciones económicas de corto plazo.


.JPG)
