

En busca de la verdad
En busca de la verdad
in que la Fed haya movido su tasa, Kevin Warsh avisó que la inflación sigue siendo alta. El mercado espera subas para fin de año. Wall Street zafó por balances aceptables de Google y Microsoft. Pero Brasil sigue vibrando, con San Pablo en baja y el real débil.
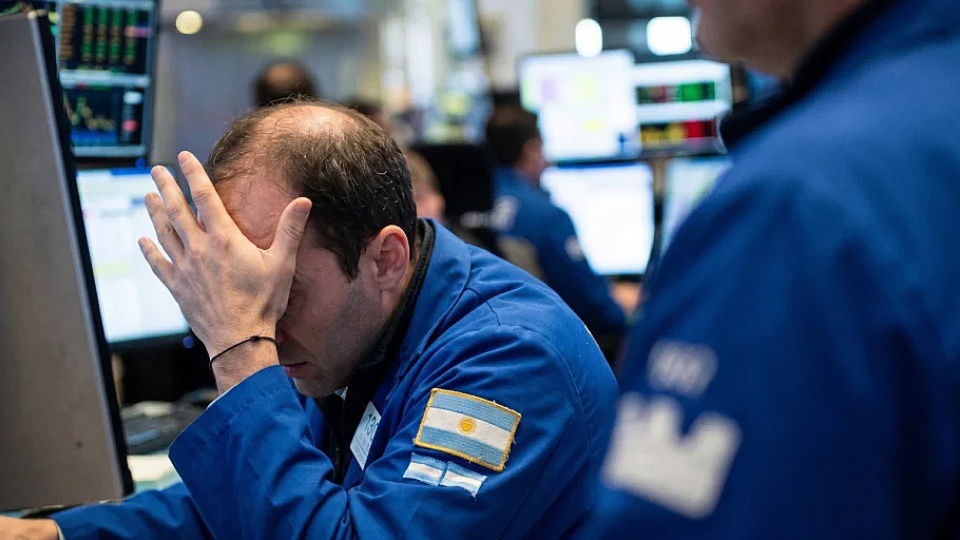
A apenas 6 días de la elección de medio término en EE.UU., en las que Trump se juega el control del Congreso norteamericano (analistas dicen que pierde mayoría en la Cámara de Representantes y que peleará mantener el poder en el Senado), la Fed decidió no innovar: mantuvo su tasa base en 3,75% anual, pero avisó que después de las urnas y de conocer el dato de empleo la semana que viene, hay altas chances de que en las próximas reuniones el dinero norteamericano se encarezca.
Esto mantuvo con vida a la Bolsa de Nueva York, que anotó subas mínimas, con Alphabet y Microsoft presentando trimestrales que superaron expectativas, pero como el petróleo volvió a subir (con incierta elección en Israel, que pone en duda la continuidad de Netanyahu), el mercado ya se adelantó y llevó a las tasas largas norteamericanas a un escaloncito más alto, colocando a la tasa a 1 año en 4,3% anual y a la tasa a 30 años en 5,30%.?
A estas condiciones más duras en el mercado internacional, se agregó un día turbio en Brasil, por todo el escándalo alrededor de la presión judicial a Flávio Bolsonaro, que terminó exiliándose en EE.UU., con el Presidente Trump yendo más allá, al decir: "Ahora que tenemos a Flávio a salvo, es tiempo de rescatar a su padre de la cárcel que sufre por el dictador comunista gobierno de Brasil". Lo cual mantuvo al real débil y a la Bolsa de San Pablo con otro descenso.
Y a todo ese combo se sumó otra noticia que no es de las mejores para la Argentina: ante la liberación de embarques rusos de parte de Trump, la soja y el trigo anotaron nuevas bajas en el mercado de Chicago, haciendo que muchos de los analistas que sonríen por el enorme superávit comercial argentino empiecen a poner nuevamente los dedos en las calculadoras.
Con toda esa realidad, mientras el Gobierno interviene indirectamente en el mercado cambiario, con ventas de dólares de parte del Tesoro, de bonos dólar link y operaciones de futuro de parte del BCRA, Caputo y Bausili lograron extender la pax cambiaria, con blue en baja, oficiales apenas arriba y dólares financieros un poco más firmes. Y, además, la secretaría de Finanzas logró otra buena licitación, sacando pesos del mercado y pagando tasas de interés algo más altas.?
La suma y resta de todos estos indicadores hicieron que entre analistas, operadores e inversores sigan descartando la posibilidad de que la Argentina vaya a un nuevo default, gane quien gane en octubre de 2027. Pero el escenario actual es pesimista. Es cierto que tenemos una coyuntura en la que Milei le farmea PBI a Lula: en 2025 Argentina creció 4,5% y Brasil 2,3%, en 2026 crecen 2,1 y 2,2% y para 2027 se espera 3,5% para Argentina y 2,2% para Brasil.
Pero el problema es que el PBI argentino está creciendo de manera muy desigual: este año a nivel local la minería crecerá 16,4% el agro 6,9% la energía 5%, los bancos 4,8% y la construcción apenas 0,2%, mientras que el comercio tendrá variación 0% y la industria caerá 2,1%, y justamente estos últimos tres sectores son los más empleo intensivos, o sea donde hay más gente que pondrá su voto en la urna en octubre de 2027.
Con todo eso, la desconfianza se mantiene y los títulos argentinos siguen resbalando. Con pocos negocios, pero muy diversificados, los bonos argentinos bajaron 0,2% en pesos y 1,2% en dólares y el riesgo país subió 10 unidades, hasta 763 puntos básicos. En tanto que la Bolsa local, con más operaciones, también retrocedió 1,3%, con mayoría de bajas de hasta el 4,5% en las ADR argentinas en NY. Por lo que tanto los papeles públicos como los privados están terminando octubre con los peores valores del mes.
La parte buena del día fue que los inversores locales siguen abriéndole el grifo al Gobierno, ya que Economía logró renovar el 107% de los vencimientos a pesar del generalizado "viento de frente". Hoy vencían $ 10,8 B y, con 4789 ofertas, y Luis Caputo colocó deuda por $ 11,56 B, con más de la mitad colocado en títulos duales (CER/TAMAR) y bonos dollar linked.
En detalle, en la licitación de hoy, en tasa fija se pagó 28,3% anual, en papeles CER se pagaron sobretasas del 3,04 y 6,23%, en tasa variable (TAMAR) se pagó 30,94% anual, en duales (CER/TAMAR) se pagó CER + 6,21% y en papeles dólar linked pagó una tasa del 7% anual.
Sobre el total del dinero captado, el 31% fue tomado en un bono del Tesoro nacional en pesos dual CER / TAMAR con vencimiento 15 de diciembre de 2028 (TXMD8 - reapertura). El 22% en una letra del Tesoro nacional vinculada al dólar estadounidense cero cupón con vencimiento 15 de enero de 2027 (D15E7 - reapertura). El 18% en una letra del Tesoro nacional capitalizable en pesos con vencimiento 26 de febrero de 2027 (S26F7 - nueva). El 13% en un bono del Tesoro nacional en pesos a tasa TAMAR con vencimiento 31 de agosto de 2027 (TMG27 - reapertura). El 10% en un bono del Tesoro nacional en pesos cero cupón con ajuste por CER vencimiento 31 de marzo de 2027 (TZXM7 - reapertura). Y el 7% restante en un bono del Tesoro nacional en pesos cero cupón con ajuste por CER vencimiento 29 de octubre de 2027 (TZXO7 - reapertura).?
Pero mientras Orlando Ferreres avisa que la construcción tuvo en setiembre una caída interanual del 1,8%, el riesgo país cada vez más alto va ratificando el cartel que indica que los mercados internacionales de crédito voluntario seguirán cerrados para la Argentina. Por lo que toda la deuda que vence en 2027 deberá enfrentarse vía un superávit comercial récord que probablemente se achique y con el abastecimiento de inversores locales arriesgados, convencidos de que, gane quien gane en octubre 27, habrá dólares suficientes como para no caer en una nueva reestructuración de pasivos.
En la conferencia de prensa que dio el titular de la Fed, Kevin Warsh, tras la reunión mensual de dos días del organismo, se concluyó 10 a 2 que la tasa base no debía moverse en este momento, pero se admitió que la inflación aún es elevada y que eso anticipa cambios en las reuniones de política monetaria siguientes. Con eso, todas las tasas largas de EE.UU. fueron para arriba: se pagó 4,5% anual a 1 año de plazo, 4,9% anual a 5 años, 5% anual a 10 años y 5,3% anual a 30 años. Y, ante ese movimiento, en el exterior el dólar subió 0,4% en Chile y 0,1% en Brasil, no cambió en Suiza, China y Japón, y bajó 0,1% contra el euro y la libra y 0,2% en México.
A nivel local, con movimientos ocultos del Gobierno, el blue bajó, los tipos de cambio oficiales subieron apenas y los dólares financieros repuntaron más. El Gobierno llevó al dólar mayorista al valor nominal récord, rodando desde hace 6 meses por arriba de la inflación y de la tasa de interés. Así, con el dólar oficial a $ 1560,12, el BCRA -para no agregar presión- otra vez no compró dólares en el mercado local y, al final del día, la autoridad monetaria sumó reservas por US$ 21 M.?
De ese modo, el dólar oficial subió 18 centavos hasta $1560,12, el dólar blue bajó $10 hasta $1565, el dólar senebi subió 62 centavos hasta $1566,09, el dólar mep subió $10,91 hasta $1569,31 y el contado con liqui subió $1,74 hasta $1659,39. Por lo que la brecha entre oficial y blue se acerca al 0% nuevamente y la brecha entre el ccl y el mayorista fue del 7,6%.
En los bancos, si bien no hay ninguna inquietud, las tasas de los plazos fijos estuvieron en alza: por plata chica se siguió pagando 20,5% anual (16% en bancos grandes y 24% en bancos chicos), mientras que por plata grande el rendimiento subió de 27 a 27,5% anual.
Esta vez, a contramano de lo que había sucedido el martes, con pocos negocios, pero muy diversificados, los bonos argentinos bajaron 0,2% en pesos y 1,2% en dólares, por lo que el riesgo país subió 10 unidades, hasta 763 puntos básicos, acercándose nuevamente al máximo de los últimos 12 meses, desde que el tío Bessent salvó la elección de medio término con su "haremos lo que sea necesario".?
En papeles privados, los inversores estuvieron todo el día tratando de averiguar qué pasaba con la presentación de balances trimestrales, con cierre a setiembre, de dos de las empresas más grandes de Wall Street. Y finalmente, tras el cierre, Alphabet (Google) y Microsoft presentaron resultados que superaron las expectativas previas.
Reflejando leves subas en sus cotizaciones de cierre, Alphabet (Google) tuvo ingresos por US$ 128.200 M, lo que representa un crecimiento aproximado del 25% interanual frente a los US$ 102.350 M del Q3 del año anterior. Mientras que Microsoft tuvo ingresos en el rango de los US$ 90.950 M, con un incremento superior al 16% interanual. Eso permitió un cierre en verde moderado en la Bolsa de Nueva York, con suba del 0,2% para el Dow y del 0,3% para el S&P y para el Nasdaq. En tanto que la Bolsa de San Pablo bajó 2,7% (con el mercado brasileño muy castigado por los temas judiciales), al tiempo que la Bolsa de México perdió 0,8%.
En el mercado bursátil local los números tampoco fueron buenos. Con $ 60.727 M operados en acciones y $ 391.090 M en cedears, la Bolsa de Buenos Aires bajó 1,3% en pesos y dólares. Mientras que las ADR argentinas en NY mostraron suba del 1 al 2% para YPF y Bioceres; con baja en bloque del 1 al 4,5% para Galicia, Telecom, Supervielle, BBVA, Macro, Loma Negra, Central Puerto, Edenor, Cresud e IRSA.?
Finalmente, con la indefinición de Israel en el medio, el petróleo subió 2,4%. Los metales preciosos estuvieron en descenso. Los metales básicos actuaron mixtos, En Chicago, el maíz subió, pero hubo bajas para la soja y sobre todo para el trigo. En Rosario, el maíz perdió apenas, pero la soja y el trigo achicaron más. Y, por último, el bitcoin subió 0,6%, con resultados menores para el resto de las criptomonedas.

.png)


