

En busca de la verdad
En busca de la verdad
Mientras los grandes indicadores muestran señales de estabilización y el Gobierno defiende el rumbo económico, un sector clave de la industria y el comercio pyme atraviesa una situación financiera delicada. Con caídas en la producción, restricciones crediticias y la presión de ejecuciones fiscales, resurge el debate sobre si el Estado debe implementar herramientas transitorias de alivio, del mismo modo en que incentiva a las grandes inversiones.
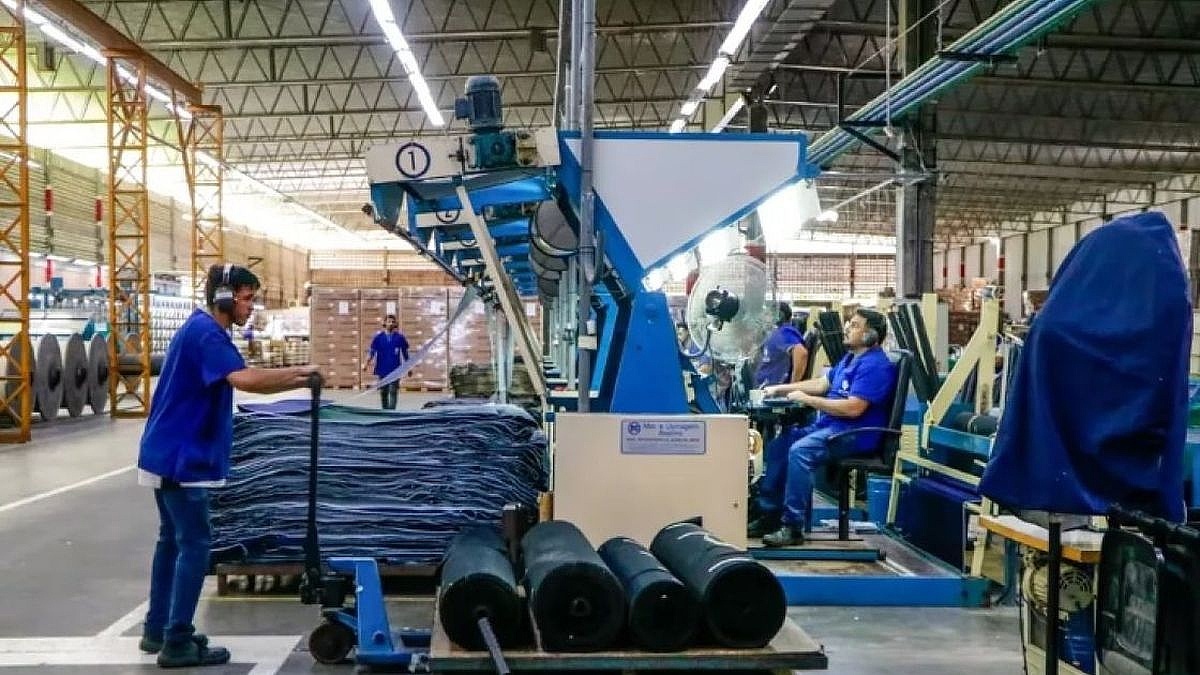
Hay una discusión que la Argentina no debería postergar: ¿qué está pasando realmente con sus pequeñas y medianas empresas?
Porque mientras los grandes indicadores macroeconómicos muestran señales de estabilización y el Gobierno de Javier Milei sostiene que la recuperación económica llegará a todos los sectores, una parte importante del universo pyme continúa atravesando una situación delicada. Y los números obligan, por lo menos, a mirar el problema con mucha más atención.
Las MiPyMEs representan aproximadamente 2 millones de unidadesproductivas en la Argentina. A diciembre de 2025, el 74,6% tenía algún tipo de financiamiento, 2,9 puntos porcentuales más que un año antes, y el saldo total de financiamiento alcanzó los $50,7 billones a precios constantes, un aumento real del 32% interanual. Son datos del Banco Central. Es decir: no es correcto afirmar que el crédito pyme haya desaparecido. De hecho, aumentó. Pero el propio BCRA advierte que el crédito a las MiPyMEs todavía representa apenas alrededor del 6% del PBI, una profundidad considerada baja frente a economías comparables.
Ahí aparece la primera contradicción.
Que el crédito haya aumentado no significa necesariamente que esté llegando en condiciones suficientes a la empresa que hoy necesita capital de trabajo para pagar salarios, proveedores, impuestos y servicios mientras espera que la demanda se recupere.
Una recuperación que no alcanza a todos
El recorrido reciente muestra hasta qué punto las pymes vienen de una situación complicada.
En 2023, la industria pyme ya había cerrado con una caída del 2,6%. Pero el comienzo de 2024 fue particularmente duro: en enero la producción industrial pyme se desplomó 30% interanual. En febrero cayó 9,9%; en marzo, 11,9%; en abril, 18,3%; en mayo, 19%; en junio, 20,4%, y en julio, 17,8%.
El año 2024 terminó con una caída acumulada del 9,8% en la industria pyme, según el índice elaborado por CAME sobre una muestra de 420 industrias. Aunque diciembre mostró una recuperación interanual del 7,3%, todos los sectores cerraron el año con resultados negativos. Alimentos y bebidas cayó 12,3% y químicos y plásticos 12,2%. Papel e impresiones terminó con una baja del 11,1%.
El comienzo de 2025 permitió cierta recuperación. La industria pyme creció interanualmente durante los primeros meses del año: 12,2% en enero, 6,6% en febrero, 2,4% en marzo, 3,7% en abril y 0,8% en mayo.
Pero esa recuperación no se consolidó.
En 2026 el deterioro volvió a aparecer con fuerza. En agosto, la producción industrial pyme cayó 6,1% interanual y acumuló una contracción del 8,5% en los primeros ocho meses del año. La utilización de la capacidad instalada fue apenas del 55,3%.
Y los sectores más golpeados fueron particularmente claros:
NI Hablar de construccion
La única excepción entre los sectores industriales relevados fue madera y muebles, con una suba del 1,1%.
En otras palabras: no estamos hablando solamente de una percepción empresaria. Hay sectores concretos y enormes de la industria pyme que están produciendo menos y utilizando una parte considerablemente menor de su capacidad instalada.
Tampoco el comercio está atravesando un buen momento
El comercio minorista pyme presenta un panorama parecido.
En 2025 las ventas minoristas pyme terminaron con un crecimiento acumulado del 2,5%, pero diciembre mostró una caída interanual del 5,2%. Seis de los siete rubros relevados terminaron ese mes en rojo: bazar y decoración cayó 15%; perfumería, 9,8%; y textil e indumentaria, 8,5%.
En 2026 la situación volvió a deteriorarse. En julio las ventas minoristas pyme cayeron 3,8% interanual, acumulando una baja del 2,7% durante los primeros siete meses.
En agosto volvieron a caer, aunque en menor magnitud: -0,2% interanual y -2,4% acumulado en el año. Allí aparecen tres sectores particularmente afectados: bazar, decoración, textiles para el hogar y muebles, con una caída del 4,8%; alimentos y bebidas, con -2,5%, y farmacia, con -0,5%.
La conclusión estadística es difícil de ignorar: la recuperación no está siendo homogénea y una parte relevante de las pymes todavía trabaja con una demanda pésima, márgenes estrechos y escaso margen financiero.
El problema no es solamente vender: es sobrevivir financieramente
Una empresa puede soportar durante un tiempo una caída de ventas.
Lo que difícilmente puede soportar es simultáneamente vender menos, trabajar por debajo de su capacidad, mantener salarios y costos fijos, pagar impuestos y afrontar vencimientos sin una herramienta adecuada de financiamiento.
Ahí aparece el crédito.
El BCRA informa que en 2025 el financiamiento a las MiPyMEs mejoró: el 74,6% tenía algún tipo de financiamiento y los saldos crecieron 32% en términos reales. Más del 60% de las MiPyMEs que ya tenían crédito aumentaron su saldo respecto del año anterior.
Pero el mismo informe ofrece el dato que debería preocupar: aun con esa mejora, el crédito a MiPyMEs equivale aproximadamente al 6% del PBI, y el organismo lo considera una profundidad baja en términos internacionales. El financiamiento de capital de trabajo creció 24% y explicó el 52% del incremento del saldo total. El descuento de documentos continuó siendo el instrumento más utilizado, con el 42% del saldo.
Grandes volúmenes de fondos en pocos instrumentos y con una operatoria considerablemente más simple.
Ahora el gran problema que esta pasando hoy es que el sistema financiero puede tener incentivos para concentrar recursos en el Estado en lugar de asumir el riesgo y el costo operativo de financiar masivamente al sector productivo pyme.
Y ahí aparece una paradoja que el Gobierno debería explicar.
Si el Estado absorbe una parte importante de la liquidez disponible del sistema financiero, mientras miles de pequeñas empresas necesitan capital de trabajo, ¿cómo se supone que esas empresas van a atravesar el período de transición hasta que la recuperación económica sea suficientemente fuerte?
No alcanza con decirle a una pyme que debe ser eficiente y competitiva.
Una empresa puede ser eficiente, tener buenos productos, trabajadores capacitados y clientes, y aun así necesitar capital de trabajo para atravesar una caída temporal de ventas.
El crédito es parte de ese proceso. Y si el problema fuera que los Bancos no quieren arriesgar, entonces el BCRA debería sancionar. Serian los bancos una parte importantísimama de la actual caída de la economía. TRABAJO PARA EL MINISTRO
La propuesta es mucho más concreta: establecer mecanismos para que las MiPyMEs no pierdan automáticamente sus líneas de crédito por una recalificación más restrictiva durante un período de transición económica. Y eso esta pasando HOY
Porque hoy el problema que muchas pymes plantean no es solamente conseguir un préstamo nuevo.
Es algo mucho más básico: que no les corten el crédito que ya tenían.
Una empresa que durante años utilizó una línea de descubierto o descontó documentos puede quedar súbitamente sin esa herramienta cuando llega la recalificación.
Y cuando eso ocurre simultáneamente con una caída de ventas y vencimientos fiscales, la empresa puede entrar en mora simplemente porque perdió el instrumento financiero que utilizaba para administrar su capital de trabajo.
Ahí se produce un círculo perverso: menos ventas ? menor liquidez ? menor calificación bancaria ? menor crédito ? imposibilidad de pagar a término ? mayor mora ? peor calificación ? todavía menos crédito.
Y cuando el círculo llega a ese punto, el embargo fiscal puede convertirse en el golpe final.
ARCA: recaudar sí, pero sin matar al contribuyente que todavía puede producir
Hay otro frente que merece una discusión urgente: la relación entre ARCA y las empresas con deudas fiscales.
La AFIP ya no existe institucionalmente: desde 2024 fue reemplazada por la Agencia de Recaudación y Control Aduanero (ARCA). Y ARCA mantiene las facultades de ejecución fiscal y embargo sobre contribuyentes que incumplen sus obligaciones.
La propia agencia explica que un embargo se produce en el marco de un juicio de ejecución fiscal y que puede levantarse mediante el pago de la deuda, sus accesorios, honorarios y costas, o mediante un plan de facilidades aceptado.
En junio de 2025, ARCA modificó el procedimiento y estableció que determinadas medidas podían diligenciarse 48 horas después del vencimiento del plazo para presentar excepciones.
Y en 2026 el Gobierno prorrogó hasta el 31 de diciembre la suspensión de ejecuciones fiscales y medidas cautelares, pero solamente para determinados contribuyentes del sector salud y entidades sin fines de lucro. Esa suspensión, por lo tanto, no constituye una moratoria general para las pymes.
Aquí está el punto político y económico que merece ser discutido.
Una cosa es perseguir al evasor deliberado. Otra, muy diferente, es colocar a una empresa que todavía produce, emplea y puede recuperarse ante una situación en la que una deuda fiscal termina paralizando su cuenta bancaria y, por esa misma razón, le impide pagar salarios, proveedores y nuevos impuestos.
El Estado tiene derecho a cobrar.
Pero también tiene interés en que la empresa siga funcionando.
Porque una pyme cerrada deja de pagar impuestos, deja de contratar trabajadores, deja de comprar insumos y deja de generar actividad económica.
Tres medidas para discutir inmediatamente
Si el Gobierno considera que la recuperación todavía necesita tiempo para llegar plenamente a las empresas pequeñas y medianas, existe un espacio para discutir medidas concretas.
1. Postergar determinados embargos fiscales sobre empresas
No se trata de perdonar deudas ni de premiar al moroso.
Se trata de establecer, para determinadas MiPyMEs que puedan demostrar continuidad operativa y voluntad de pago, un mecanismo transitorio que permita postergar la traba efectiva de embargos o sustituirla por planes de regularización, siempre con plazos, garantías y condiciones objetivas.
El objetivo sería evitar que una deuda que puede cobrarse en el futuro termine provocando hoy el cierre de una empresa que todavía puede producir y pagar.
El Estado podría recaudar más de una empresa funcionando que de una empresa paralizada.
2. Crear un mecanismo extraordinario de crédito pyme
Aquí también conviene ser precisos.
No parece adecuado simplemente "obligar a los bancos a prestar" sin evaluar riesgo, solvencia y regulación bancaria. Pero sí es posible discutir mecanismos mediante los cuales el Estado, el BCRA y el sistema financiero reduzcan temporalmente el riesgo del crédito productivo.
Por ejemplo: garantías públicas o ampliación de garantías existentes; líneas específicas para capital de trabajo; renovación automática o evaluación simplificada de determinadas calificaciones; créditos destinados exclusivamente al pago de salarios, proveedores e impuestos; tasas y plazos compatibles con los ciclos productivos; mecanismos para evitar que una mora transitoria destruya inmediatamente el acceso futuro al crédito.
El propio BCRA reconoce que el financiamiento pyme todavía tiene una profundidad reducida pese a la mejora registrada en 2025.
La discusión, entonces, no debería ser "bancos contra empresarios", sino cómo lograr que el sistema financiero acompañe una etapa en la que muchas empresas necesitan capital de trabajo para atravesar el período hasta una recuperación más sólida.
3. Revisar la intensidad y oportunidad de las fiscalizaciones
Controlar es una función indispensable del Estado. Pero también lo es administrar inteligentemente los recursos públicos.
Una pyme que recibe inspecciones sucesivas, requerimientos administrativos y exigencias que implican costos significativos puede terminar destinando tiempo y recursos que necesita para producir.
Por eso sería razonable discutir un sistema de fiscalización basado en riesgo: controles fuertes sobre quienes presentan indicadores objetivos de incumplimiento y procedimientos simplificados para las empresas que tienen un historial razonablemente regular.
No se trata de eliminar controles. Se trata de evitar que el control se transforme, por exceso burocrático, en un costo adicional para quien intenta mantener abierta una empresa.
¿Y qué ocurre con el argumento de que el Estado no debe "salvar" a los morosos?
Aquí aparece una discusión de fondo que el propio Gobierno debería contestar.
El Estado no tiene por qué rescatar empresas inviables ni condonar indiscriminadamente deudas privadas. Esa no debería ser la discusión.
La pregunta es otra: ¿puede el Estado utilizar herramientas de fomento para impedir que una empresa desaparezca por una crisis transitoria de liquidez?
La respuesta práctica del propio Estado parece ser que sí.
El mejor ejemplo es el Régimen de Incentivo para Grandes Inversiones (RIGI).
El RIGI fue creado por la Ley 27.742 para proyectos de gran escala y establece incentivos fiscales, aduaneros, cambiarios y jurídicos. Entre otros beneficios, contempla una alícuota del impuesto a las ganancias del 25%, amortización acelerada, utilización del 100% del impuesto sobre débitos y créditos como pago a cuenta de Ganancias, beneficios aduaneros y estabilidad tributaria, aduanera y cambiaria durante 30 años. El régimen exige, como regla general, inversiones mínimas de USD 200 millones.
Por lo tanto, el debate no puede cerrarse simplemente con la frase "el Estado no debe intervenir".
El Estado ya interviene.
Interviene cuando crea un régimen de incentivos para atraer grandes inversiones. Interviene cuando establece beneficios tributarios para determinados proyectos. Interviene cuando ofrece garantías jurídicas, estabilidad fiscal y ventajas aduaneras para estimular inversiones que considera estratégicas.
La discusión legítima, entonces, es otra: ¿por qué no diseñar también instrumentos extraordinarios y temporales para preservar el tejido de pequeñas y medianas empresas que ya existe, genera empleo y produce todos los días?
No sería necesario copiar el RIGI.
Tampoco sería necesario subsidiar empresas permanentemente.
Podría tratarse simplemente de mecanismos transitorios de financiamiento, garantías, alivio de ejecución fiscal y simplificación administrativa para empresas viables.
La Argentina no puede darse el lujo de perder empresas que todavía pueden recuperarse
Los números muestran una realidad que no admite simplificaciones.
En 2024 la industria pyme sufrió una caída acumulada del 9,8%. En 2025 hubo señales de recuperación en distintos momentos y aumentó el acceso al crédito, pero la profundidad del financiamiento continuó siendo limitada. Y en los primeros ocho meses de 2026 la producción industrial pyme volvió a caer 8,5%, con sectores como químicos y plásticos y alimentos y bebidas mostrando retrocesos de dos dígitos.
Al mismo tiempo, el comercio minorista pyme acumuló una caída del 2,4% durante los primeros ocho meses de 2026.
Esto no demuestra por sí solo que toda la política económica esté fracasando, ni que todas las pymes estén en crisis. Los datos del BCRA muestran también una expansión importante del crédito y existen sectores y empresas que están creciendo.
Pero sí muestran algo suficientemente concreto como para que el Gobierno lo atienda: la recuperación todavía no es uniforme y existe un núcleo importante de empresas pequeñas y medianas que necesita liquidez, demanda y previsibilidad para atravesar la transición.
El desafío consiste en no confundir disciplina fiscal con asfixia financiera.
Cobrar impuestos es necesario.
Controlar es necesario.
Exigir eficiencia a las empresas también es necesario.
Pero una política económica orientada a recuperar la actividad privada debería preguntarse también cuántas empresas productivas pueden sostenerse hasta que la recuperación llegue plenamente.
Porque cuando una gran empresa recibe incentivos para invertir, el Estado sostiene que está fomentando la actividad económica.
Cuando una pyme pide tiempo, crédito o una alternativa al embargo para poder seguir trabajando, la respuesta no debería ser automáticamente que el Estado no puede intervenir.

(88).png)
(99).png)

